Vista Study|家用美容仪:领跑个护赛道,借东风扶摇直上
2023-04-06
| 从去年疫情对消费的限制,到封控的彻底放开,围绕消费投资一直都有不少声音。结合近期36氪发布的相关文章,各方看法不一。有人认为新消费“一地鸡毛”,是“等不来的春天”,有人却持续看好,觉得依旧有玩家“赢麻了”。消费创业由于其门槛低、竞争多、建立壁垒难、机会呈散点,对创业者来说是一场马拉松,对投资人来说是游击战+马拉松。就新瞳观察,2023年以来各消费板块几家欢喜几家愁,一个看似细分的可选消费品却表现得让人惊喜。
2023年1月,财通证券与医美投资控股公司复锐医疗科技有限公司联合发布了一项关于医疗美容行业的研究。报告内容显示,目前全球美丽健康市场规模约4.4万亿美元,预计2025年规模将达7.0万亿美元。在各类媒体和KOL的持续教育下,从身材到衣品,从彩妆到科技护肤,消费者对“美”的追求越发狂热。当人们愈发关注“高效变美”时,家用美容仪也愈发普及,在“新科技”的东风吹拂下,逐渐站上护肤界的风口。
| 什么造就了美容仪市场的火爆?
据新瞳的观察,美容仪市场的火爆主要由于以下原因:(1)在影视作品及媒体对颜值的渲染和推崇下,“颜值经济”逐渐兴起。人们,尤其是年轻女性,对抗衰抗老的需求越来越高,护肤需求不断进阶。(2)在快节奏的生活和懒人经济的影响下,消费者更喜欢“傻瓜操作”,希望利用碎片时间来护肤美容。(3)品牌利用社媒和KOL等渠道教育了消费者,提高了其对于家用美容仪的认知。再加上专业医院等的合作背书,消费者也越来越认可家用美容仪的安全性及科学性。值得一提的是,(4)医美,尤其是大型光电射频类仪器的人群渗透为家用美容仪的普及提供了良好的前提条件,人们在体验过医美之后,自然更容易接受“微缩版”的家用美容仪。因此,家用美容仪凭借高性价比、便捷性、安全性等优势顺势拿下消费者。
| 中国家用美容仪市场已逾百亿,随着人群渗透市场将持续扩大,整体往中高端方向发展。
根据GFK的研究,2021年中国家用美容仪市场的渗透率为2.14%,同比增长0.07%。而日本2020年的美容仪行业的渗透率为11%,美国为20.0%,韩国为6%(数据来源Statista)。拿日本来说,其美容仪行业有近四十年的发展历史,其市场已趋于饱和,产品销往韩国、中国、泰国、新加坡等多个国家。而中国这一行业在近十年才开始起步,目前正处于市场发展的成长期,产品并未覆盖到广泛的地区,仍以中国为主。因此相较于成熟的市场,中国家用美容仪行业仍存在较大的渗透空间。
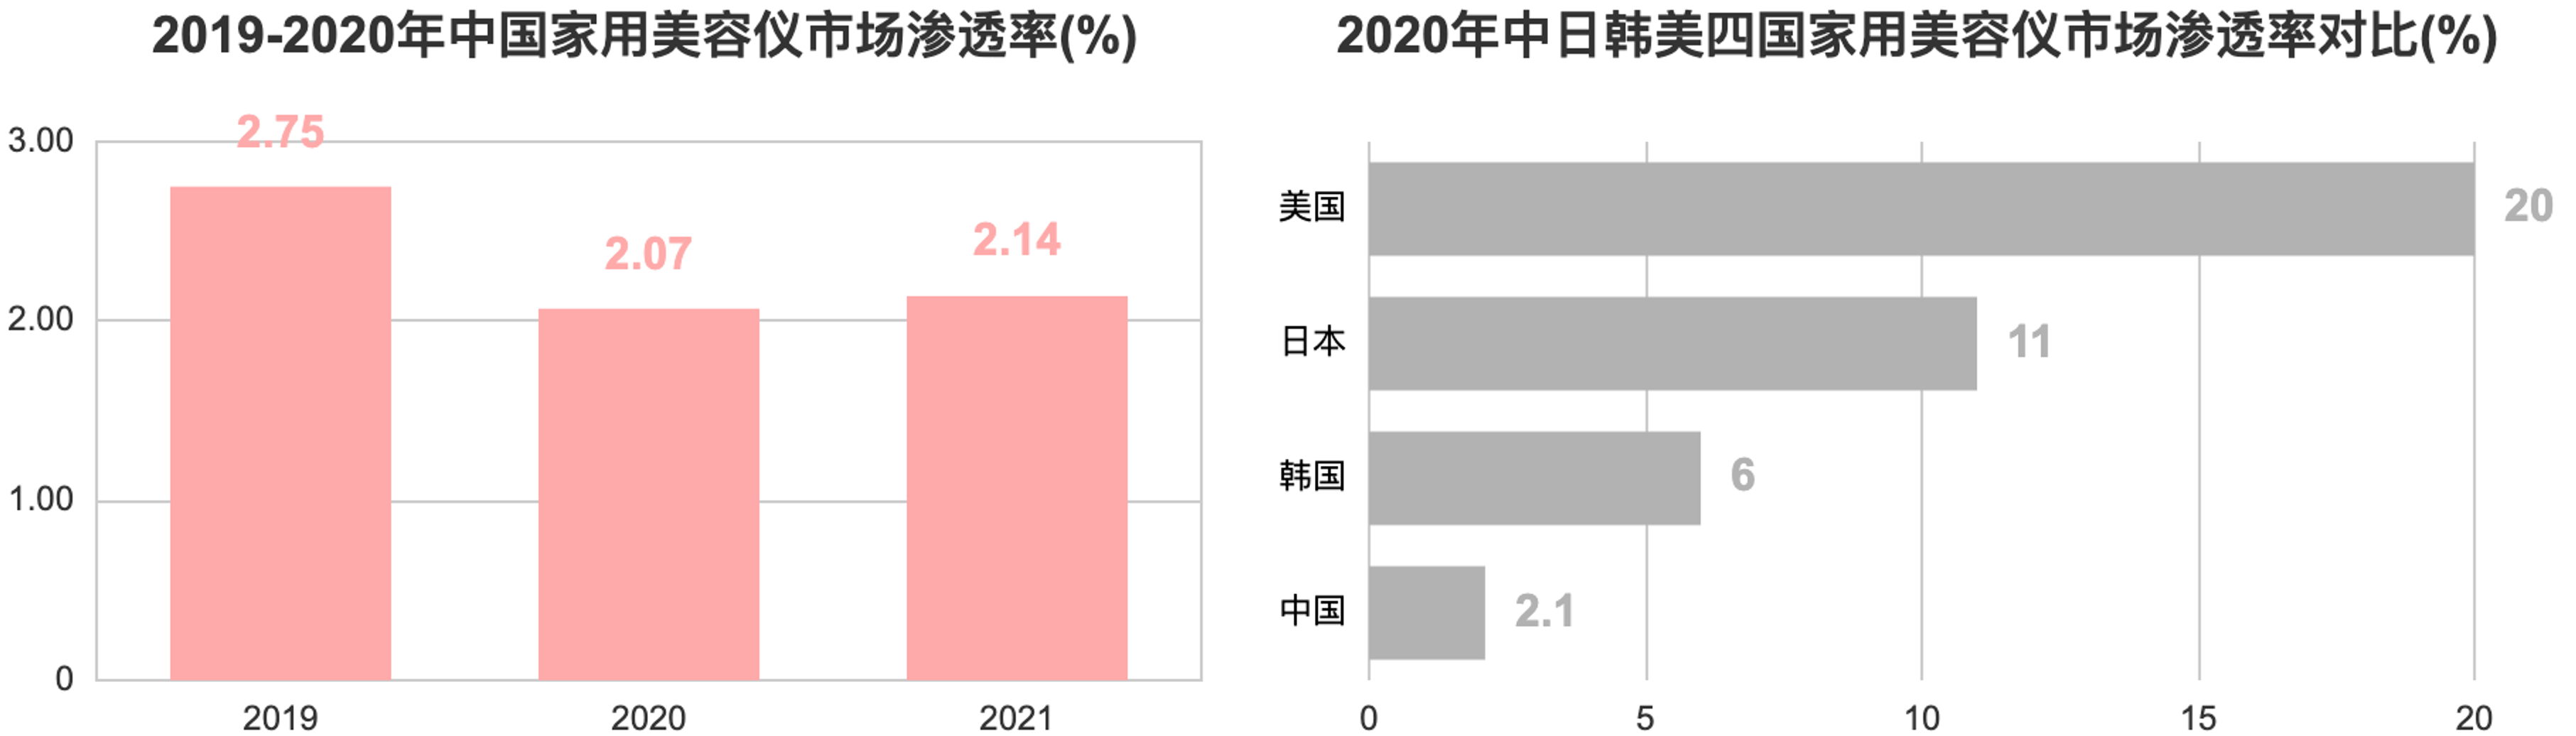
中国家用美容仪市场渗透率变化及对比;数据来源:GFK,Statista
据GFK数据,2017到2021年,中国家用美容仪市场规模从38.0亿元增长至97.6亿元,复合年均增长率达到26.4%;2019年,其市场规模同比增速更是达到46.48%。据久谦数据,2022年,美容仪器在三大线上销售平台(天猫、京东、抖音)上的销售额达104.65亿;2023年至今的线上销售额已达18.32亿,同比增长46%。在2022年双11大促中,美容仪器成为美妆板块唯一占比扩大的子品类,较21年双十一市场份额上涨5%。根据智研咨询的预测,2022年至2026年的复合年均增长率可达17%。头豹研究院保守估计,到2026年,市场规模将达到214.9亿元。这些不断增加的数字表明,我国家用美容仪市场的发展势头十分迅猛,并将持续扩大。
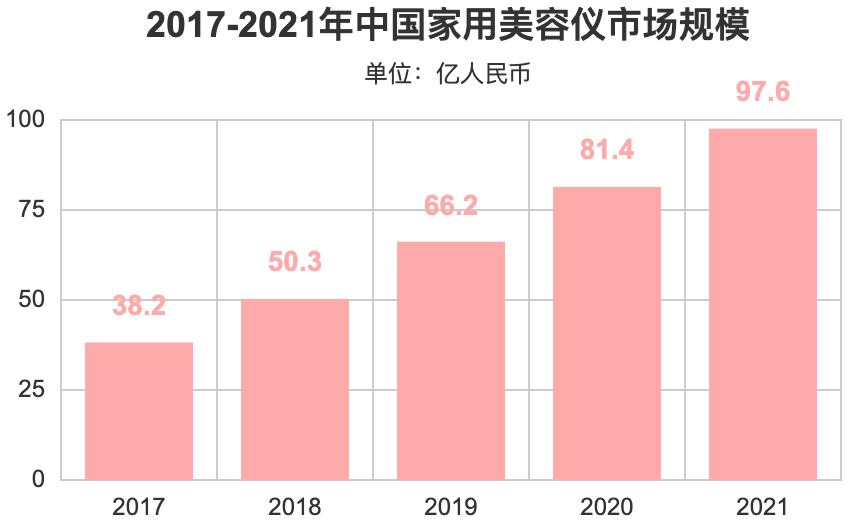
中国家用美容仪市场规模;数据来源:GFK
从销量来看,在经历了短暂的低迷后,中国家用美容仪市场逐渐回暖,其市场的主要驱动力为产品高端化,价格提升。根据GFK数据,我们可以看到,在2020年,美容仪器销量出现下跌,同比下降-29.89%;一年后,销量略有回升。根据魔镜市场情报,2021年面部美容仪销售均价为3000元/台,相较于2019年1500元/台的均价实现了翻倍增长。据头豹研究院统计,在2019年双十一期间,销量top15的国产品牌价格区间分布较低,例如曲草堂的产品价格为200-500元;而在2021年双十一期间,国产品牌的整体定价均在1000元以上。由于美容仪均价不断上升,美容仪的销售额并未因为销量的下跌而减小,呈现出“量跌价升”的特点。所以从产品价格来看,中国美容仪器整体市场不断往中高端化发展。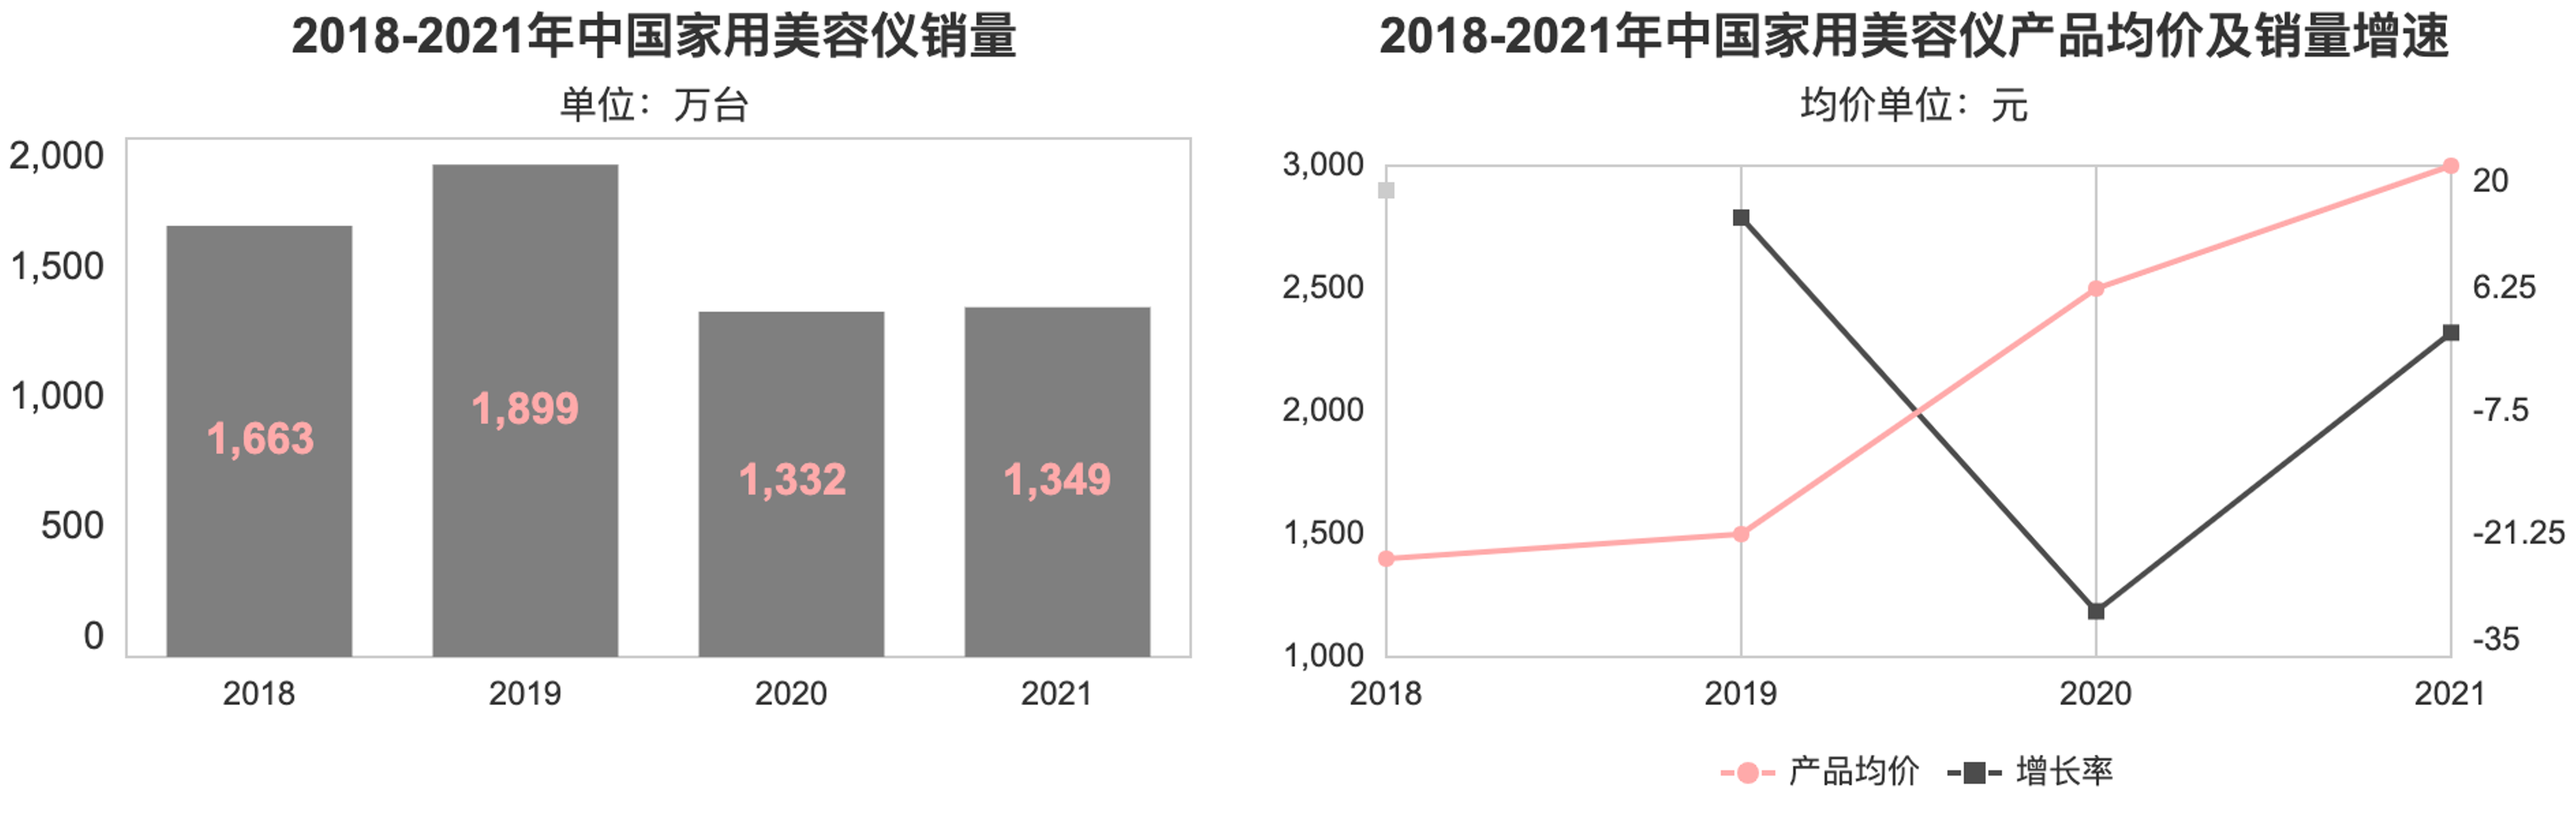
中国家用美容仪产品销量及增速、产品均价;数据来源:GFK,魔镜市场情报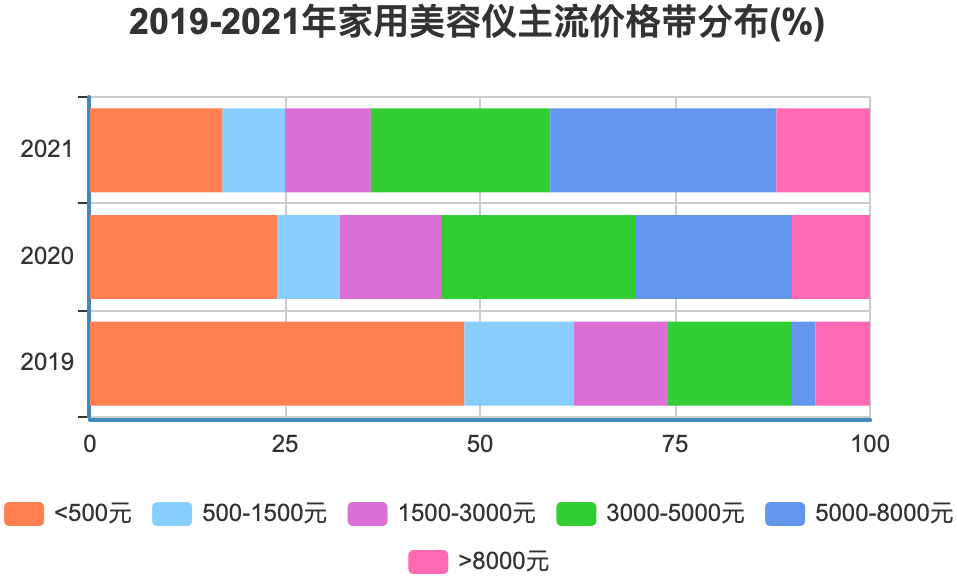
2019-2021年家用美容仪主流价格带分布情况;数据来源:中金
| 家用美容仪高端市场由国外品牌占据,一些优质的国产品牌进入中高端市场,其余低端市场由国产中小型品牌构成。
根据久谦提供的2022全年美容仪器在三大线上平台的销售额分布情况(197个品牌),目前整体市场集中度较高,CR5=62%,海外品牌依旧是行业龙头,以AMIRO等为代表的国产品牌的市场份额也在逐渐加大。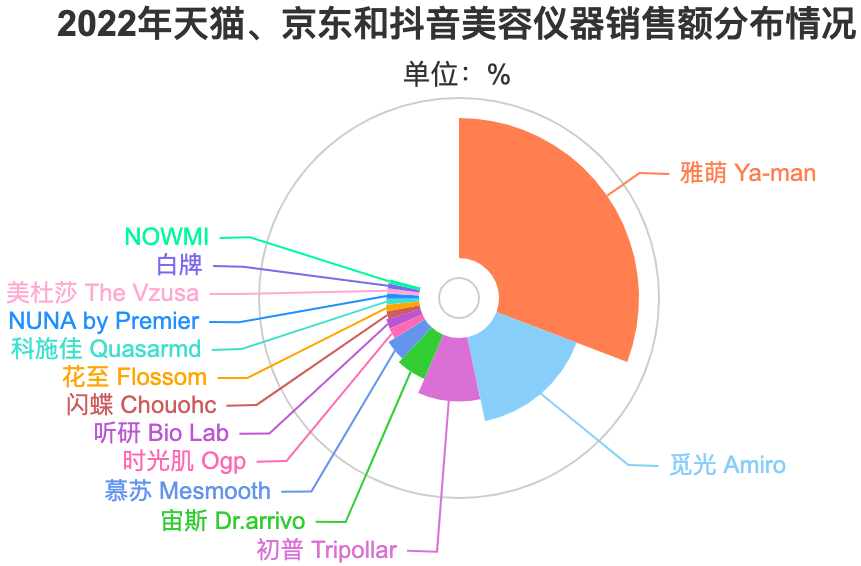
中国家用美容仪市场结构;数据来源:久谦
我们追溯中国美容仪市场发展过程,最先进入市场的是海外发达国家的成熟品牌。2012年,来自日本的YAMAN雅萌、出生于以色列的Tripollar初普等头部品牌来到中国。次年,科莱丽(美国)、FOREO斐珞尔(瑞典)陆续入驻,国内美容仪市场逐渐兴起。即便后续国产品牌慢慢崛起,市场依旧以较早“吃螃蟹”的海外品牌为主,如雅萌、初普、宙斯等,这些品牌占据大部分中高端市场。根据中金发布于2022年7月发布的报告来看,2020-2021年的市场份额显示,以康铂和Amiro为代表的国货品牌市占率提升显著,二者均以对标国际高端品牌的射频美容仪为主打产品。其次,天猫“双11”销售额Top15榜单的变化也反映了行业正在经历洗牌期,国货中技术和产品定位更为高端的品牌发展势头强劲,大众品牌的生存空间进一步缩小。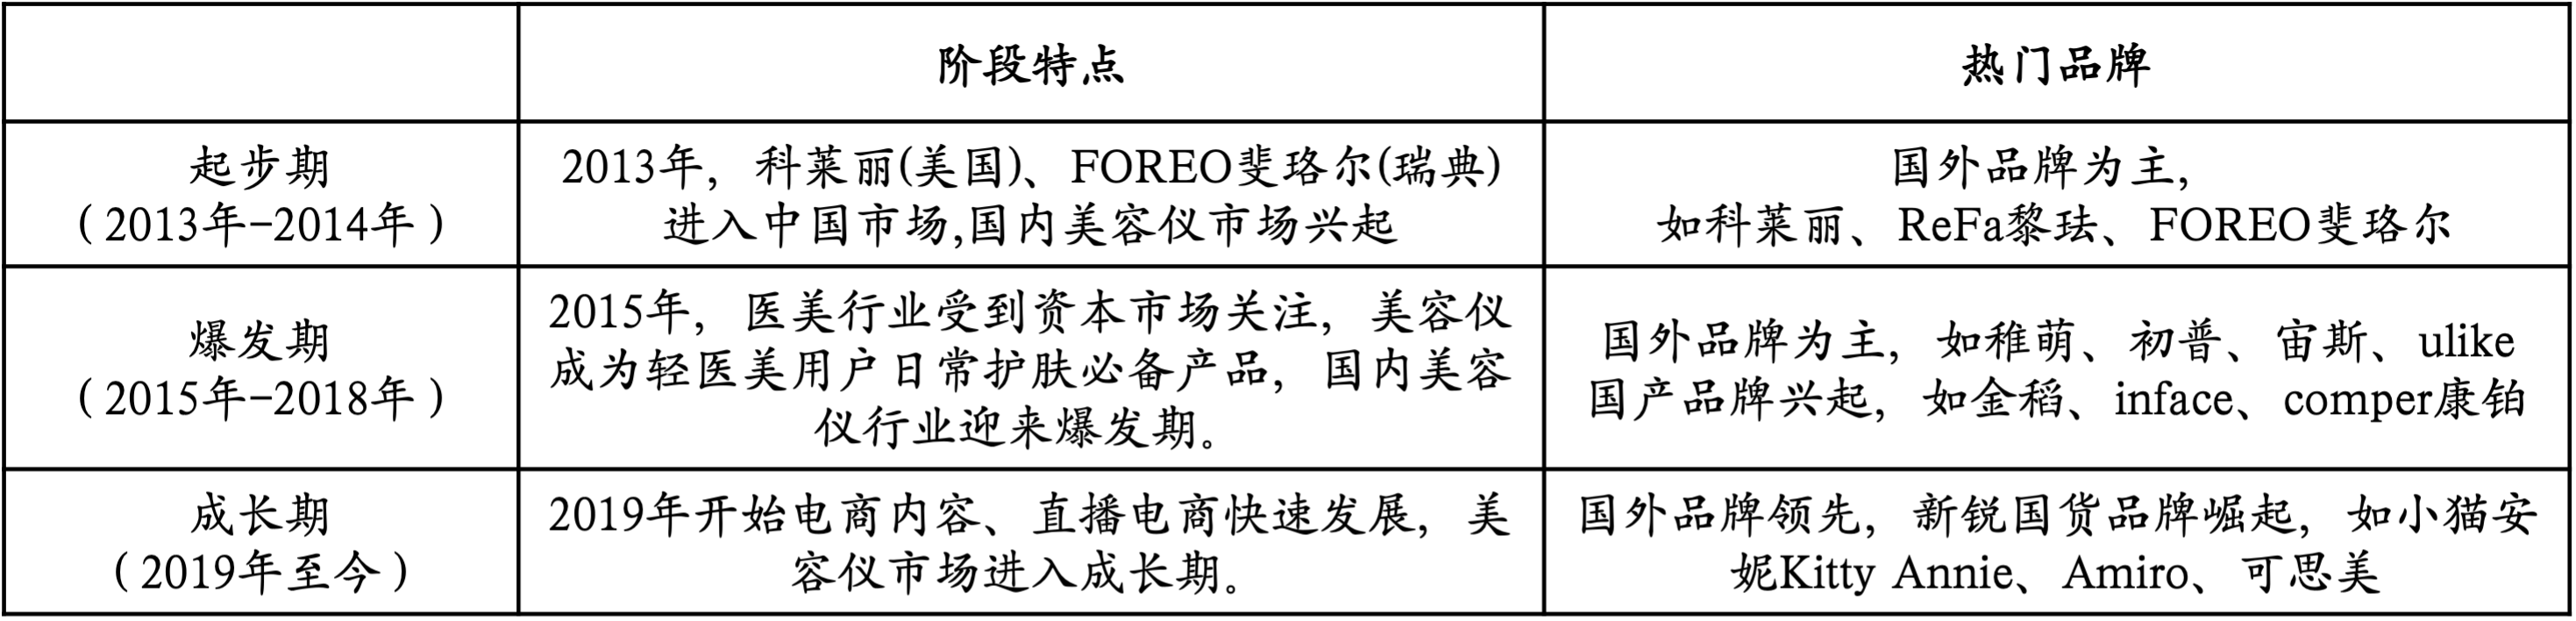
中国家用美容仪市场发展历程;根据公开资料整理
| 美容仪产品定价与其技术含金量和品牌定位正相关。
家用美容仪行业发展至今,采用的技术主要有蒸汽、超声波、EMS微电流、电离子,以及RF射频、LED光、激光等,不同的技术拥有各自代表的典型仪器。
使用RF射频和LED光照的产品主打中高端产品,使用声波技术和离子传导技术的多为中低端产品,这样的分类与产品背后的技术本质有关。
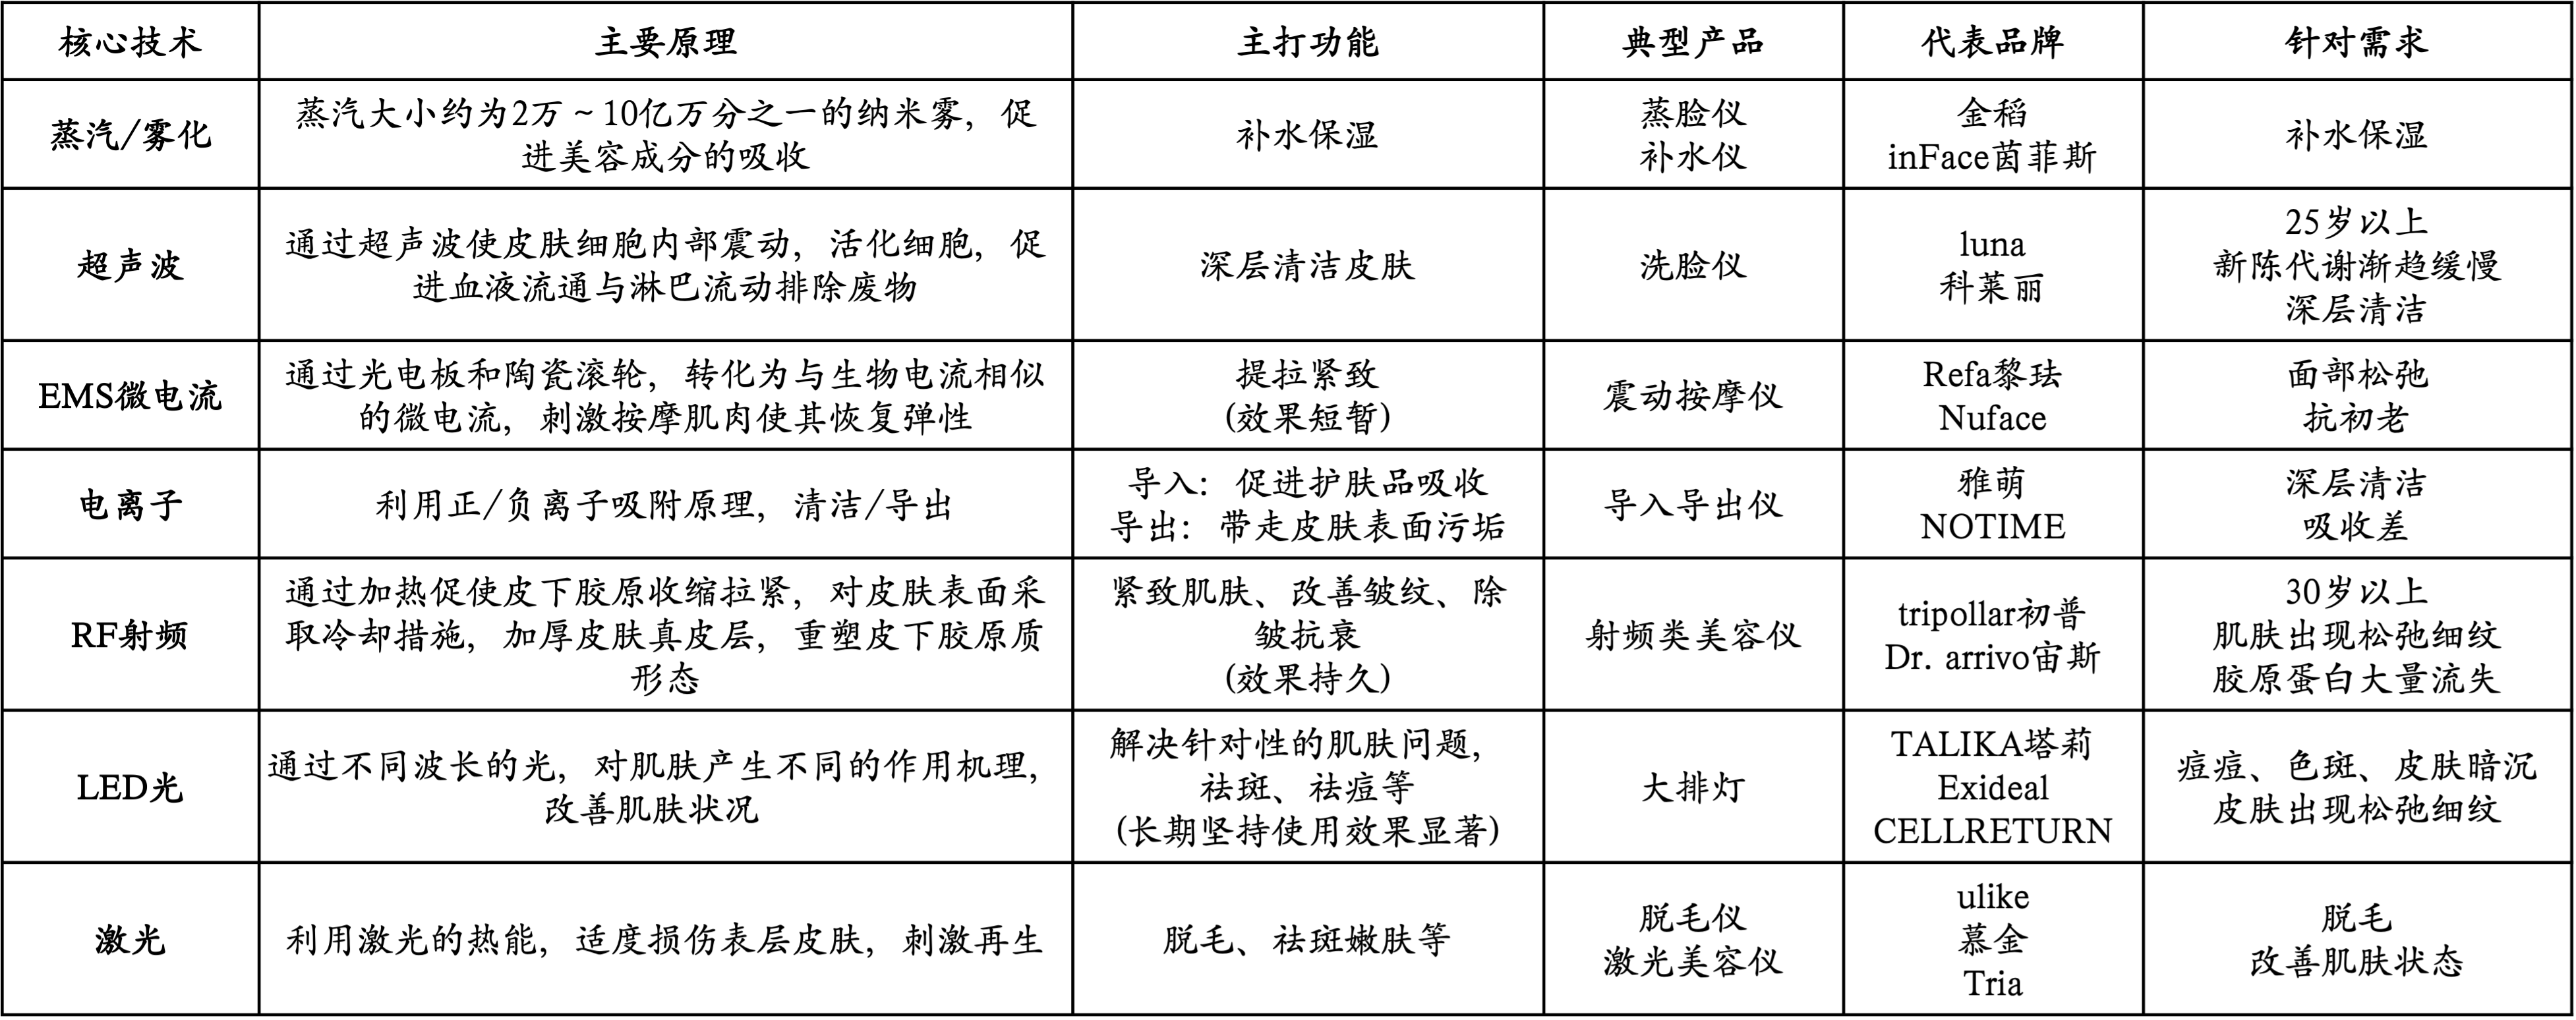
家用美容仪核心技术及代表产品;根据公开资料整理
在美容仪市场的起步阶段,产品多为采用较为简单的超声波、离子传导等技术,对标清洁、按摩等基础需求。比如超声波美容仪主打深层清洁。由于超声波具有较强的穿透力,可以深入皮下4-6mm,所以超声波美容仪利用了超声波的频率及能量,深入皮肤清洁按摩,具有较好的清洁功能。
随后,人们不再满足于基础护肤,而是迈向了祛痘、除皱、抗衰等功效护肤。EMS微电流、射频、LED等技术可以完美应对人们的诉求。比如应用最广泛的射频美容仪,就是利用高频电磁波来保养皮肤。射频能够通过高频率的电磁波,使得带电粒子高速移动,能量会随之深入真皮层。同时,射频可以使温度升高,原有的胶原蛋白分子发生紧缩,负责产生胶原蛋白分子的成纤维细胞生成新的胶原蛋白分子,这样就可以起到改善皱纹、紧致肌肤的效果。常见的“热玛吉”、“Fotona 4d”就是射频技术的应用。
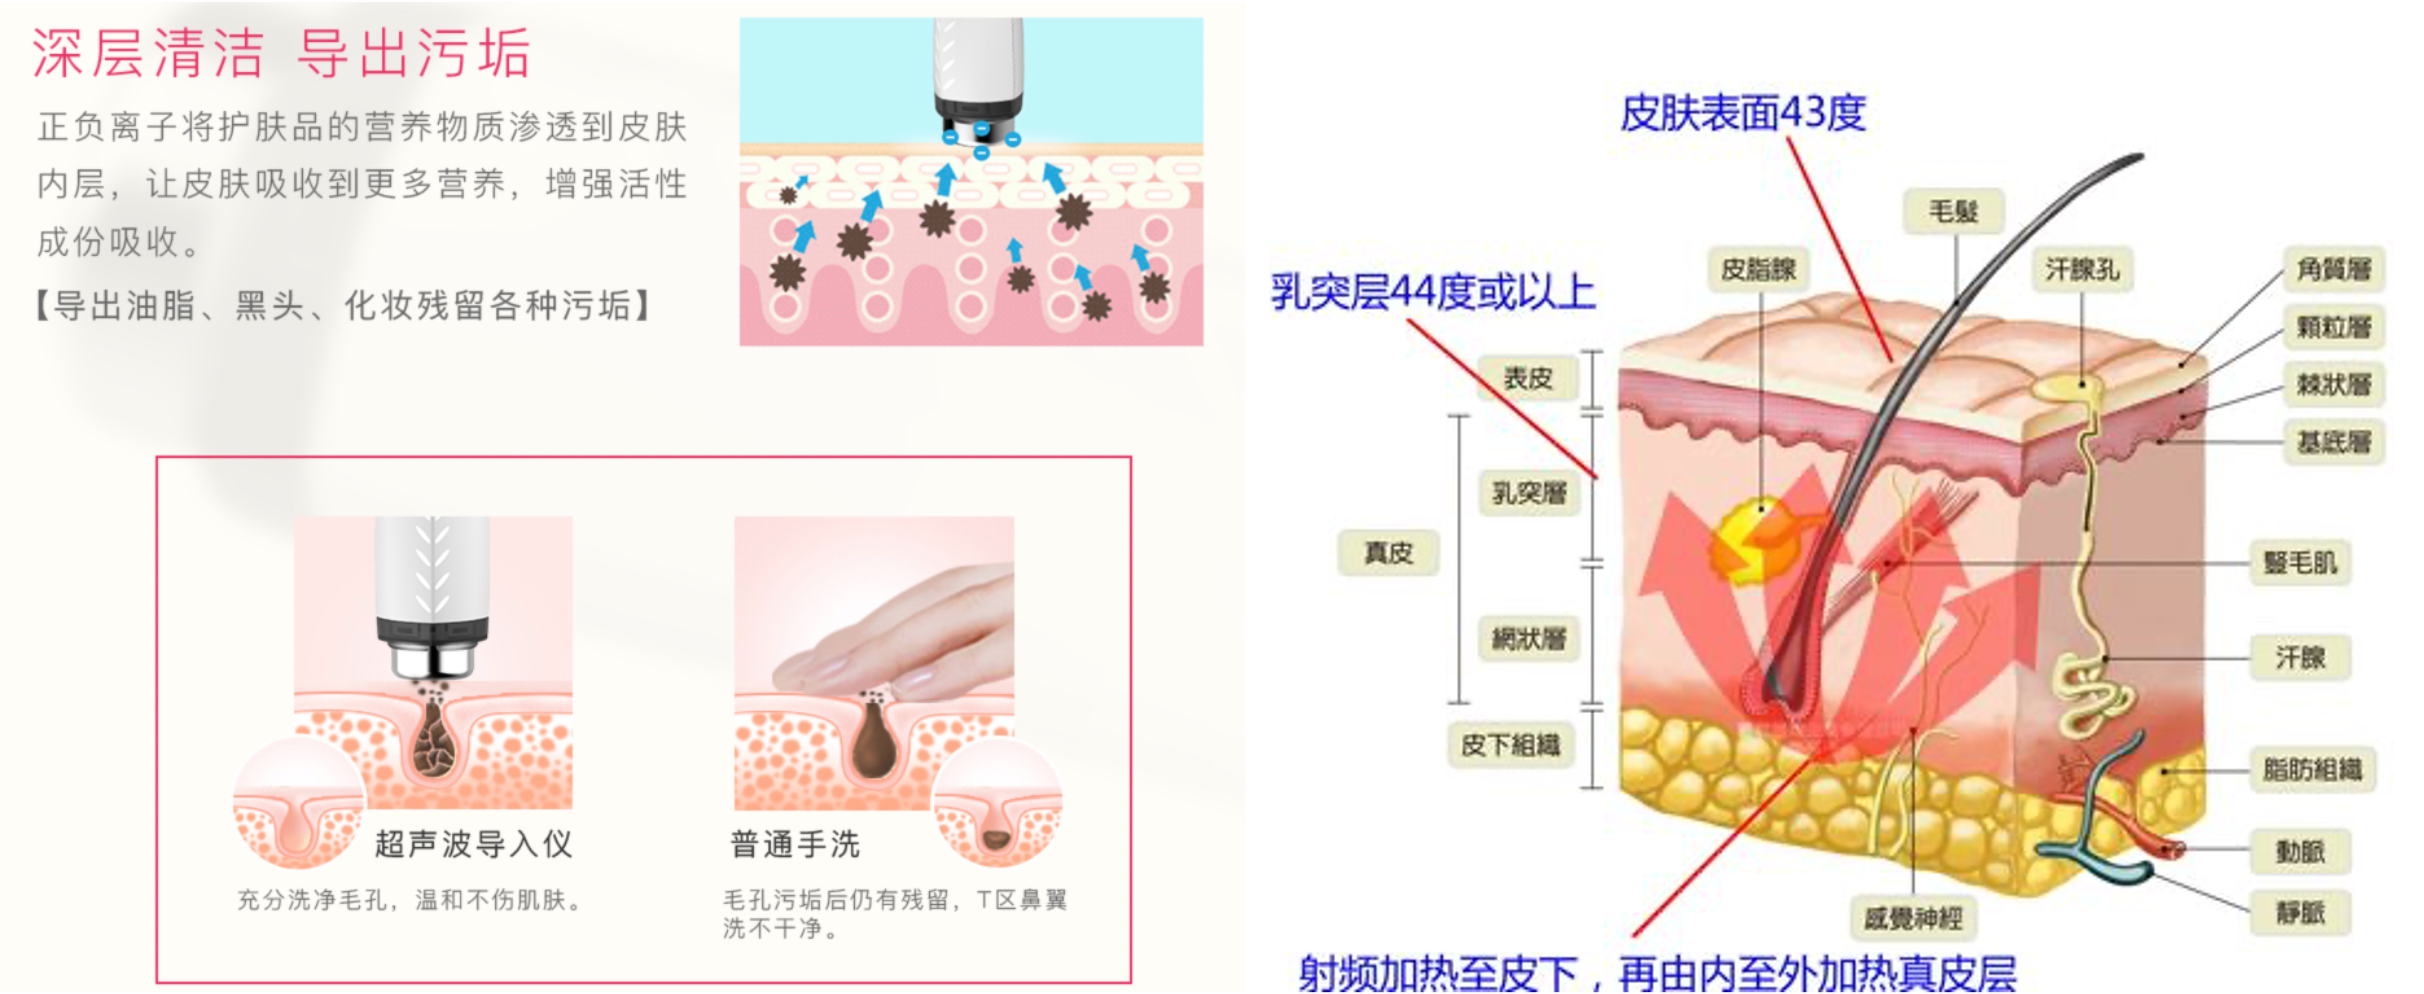
美容仪技术原理示意图;左图为超声波原理,图源卡酷尚网站;右图为射频技术原理,图源知乎
通过分析产品技术与价位的关系,我们发现技术高端的产品定价较高,采用不同技术的产品价位差别较大。从2021年天猫家用美容仪销售数据来看,家用美容仪价格主要集中在3000-8000元。其中,洗脸仪、吸黑头仪和蒸脸仪定位相对较低,价格在500元以内的产品销售额分别占比58%、72%和94%;以紧致提拉为主要功效的光谱仪价格最高,5000-8000元的产品占比10%,8000元以上的产品占比达38%。
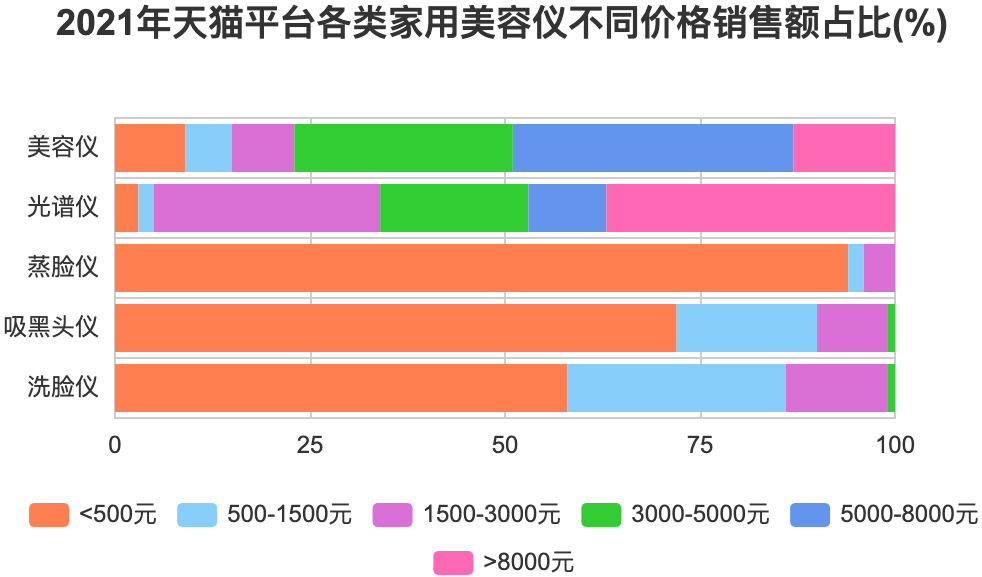
2021年天猫平台各类家用美容仪不同价格销售额占比;数据来源:中金
从行业玩家与产品种类角度看,实力强悍的企业通常瞄准中高端仪器品类,仪器较为复杂。头部企业发展较早,拥有较强的自研能力,如雅萌和初普这样的品牌,大多布局在射频美容仪方面,并往多功能方向发展,比如将射频和EMS技术结合起来,一次性满足消费者除皱抗衰的多重需求。这类企业的生产模式多为ODM模式。尤其是雅萌和Refa等日本品牌,这两个品牌只选择在日本本土品牌进行生产,所以在运往国外的产品价格中包含了部分运输费用,产品价格较高。而部分中低端品牌还是会依托代加工模式,多生产以声波及离子传导技术为主的产品,例如可思美的蒸脸器就由顺德美凯电器有限公司生产。
| 与仪器搭配的耗材类产品有助于提升消费者的体验以及使用频率,预计将成为行业的新增长点,为行业长期发展赢得正向口碑。
《2021中国美颜消费趋势白皮书》显示,当提及美容仪的使用效果时,消费者的评价多为“期待效果”、“易操作”、“风险低”等词汇,直接表达正面效果的比例仅占27%。这主要由于大多数美容仪的效果并非立竿见影,需要长期使用才能判断产品是否有效。消费者选择美容仪多半是因为想要“方便使用”、“尽快见效”、“极致性价比”,将科技护肤融入到日常生活中。综合来看,关于美容仪的负面观感主要来自两方面,一是产品的夸张宣传带来的落差感,使得消费者认为美容仪没啥效果;二是产品实际使用过程中的鸡肋感受,比如“坚持才能见效”、操作步骤复杂、安全隐患等。消费者因为这些负面感受而难以坚持使用,闲置产品,而闲置又使美容仪难以发挥效果,更加重了消费者的负面感受。
为了解决闲置问题,越来越多头部品牌推出与家用美容仪结合使用的护肤品、凝胶等具有附加价值的耗材产品。此类产品具有较高的使用频次,复购周期短,对于企业来说是不错的盈利渠道。对于消费者,“美容仪+护肤品”模式可以在一定程度上降低美容仪的闲置率,使之看到护肤效果,打破“偏见”。例如,AMIRO觅光根据“胶原炮”这一款产品特有的盖章操作,推出特定的可识别面膜,这款面膜在天猫旗舰店的月销量达到4,000多件。
| 线上电商、社媒平台是家用美容仪推广的主赛道。
整体来讲,中国家用美容仪行业的飞速成长离不开电商的助力,数据显示,2021年其线上销售额占比达到76.8%。早期进入中国市场的品牌渠道较为完善,以雅萌为例,其中国市场的线上渠道几乎覆盖了所有电商平台,线下渠道也覆盖了几乎所有一二线城市。反观成立较晚的中低端品牌,目前的渠道多布局在线上,且主要为主流的天猫和京东,一些细分的电商和社媒平台还未覆盖。
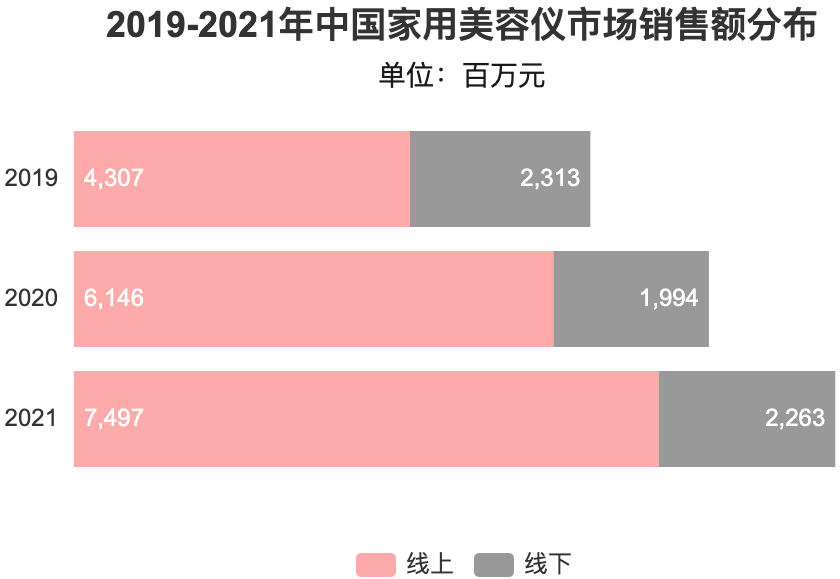
2019-2021年中国家用美容仪市场销售额分布;数据来源:头豹研究院
同样地,在传播渠道上,美容仪商家也非常重视社媒平台。在发展早期,美容仪的壁垒在于让消费者理解其作用原理。根据头豹研究院的调查,68%的购买者通过短视频获取产品信息;随着一些比较专业的科普公众号(比如丁香医生)的普及,64%的消费者通过该渠道获取信息,专业公众号也成为了较多消费者的信息源。因此,选择线上推广十分切合目前的人群特点。接下来,商家需要将早期推广成果转化为消费者的实际购买行为,所以选择当下消费者青睐的新消费平台。调查显示,63%消费者选择通过京东平台进行购买,51%的消费者通过淘宝购买,38%消费者会选择线下渠道。
2021年1-8月,小红书平台发布的内容中,美容个护仪器类目关联内容数量及关联品牌数量远高于其他平台,成为品牌社媒推广的新渠道,竞争激烈。同时,品牌也逐渐加大抖音平台的推广力度。同年7月开始,抖音平台美容个护仪器类目关联内容数量、关联品牌数量占比均超过微博平台。因此,随着小红书、抖音等的发展,此类电商平台势必成为美容仪销售的主要战场。
| 总结
经过十多年的发展,中国家用美容仪行业已初具规模,市场呈阶梯分布格局,国际品牌占据中高端市场,国产品牌奋力追赶。在未来,随着人们需求的不断细分,技术的进步,电商平台的加持,中国家用美容仪行业将不断向上发展,产品也将会得到更广泛的普及,朝着便携化、智能化方向前进。